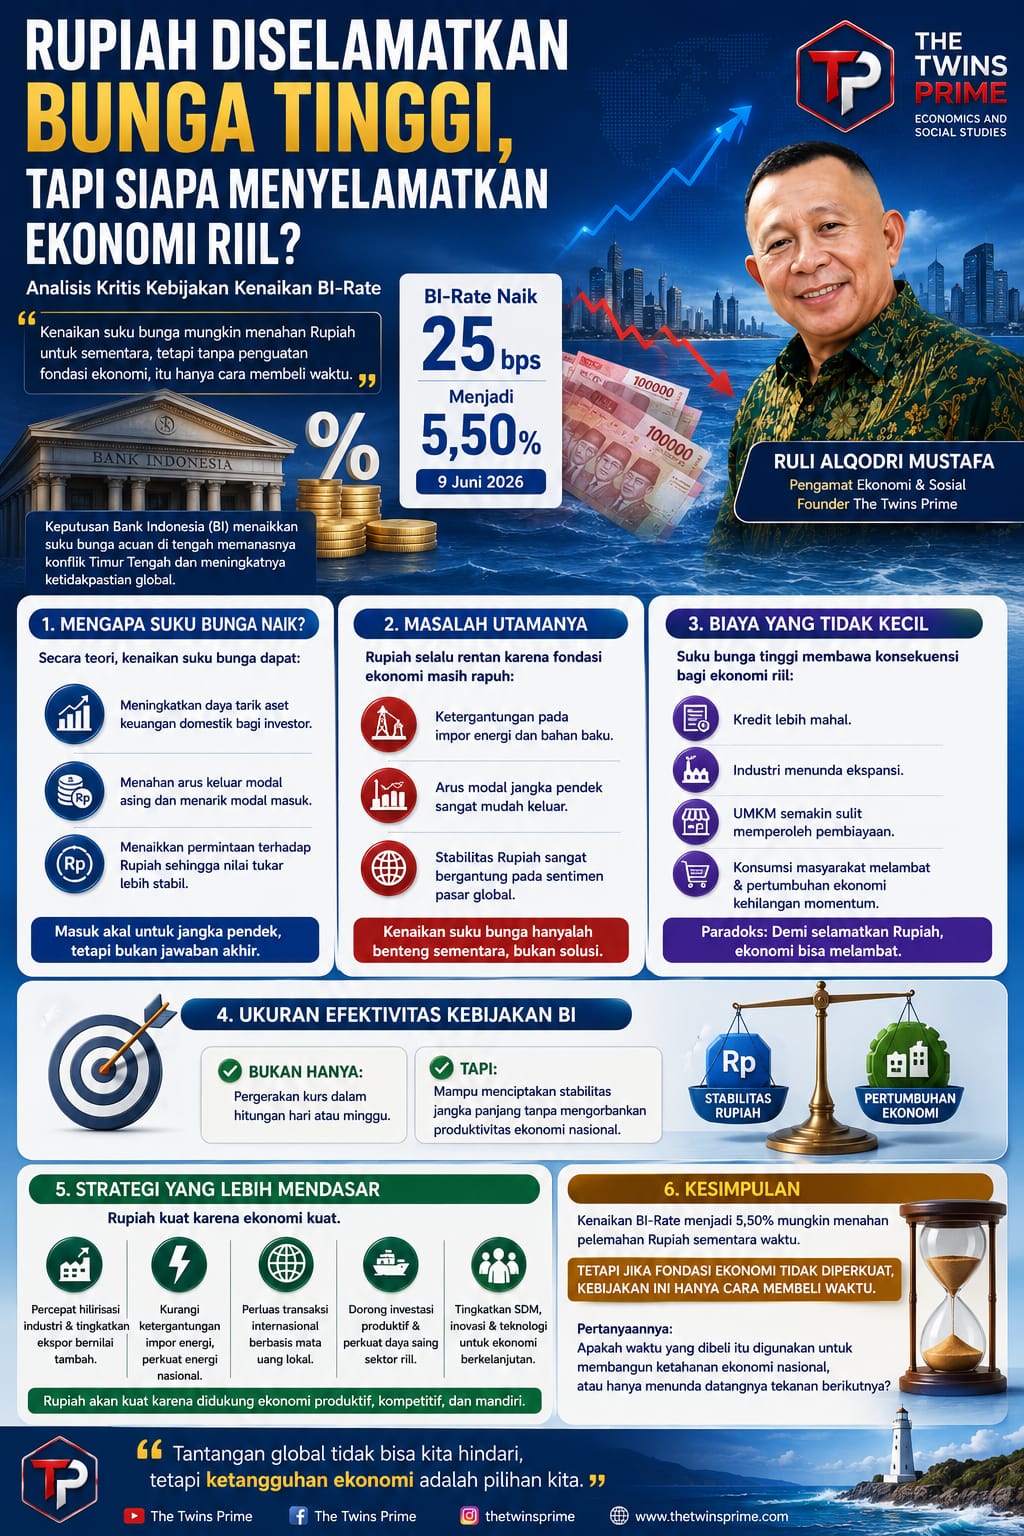
Keputusan Bank Indonesia (BI) menaikkan suku bunga acuan (BI-Rate) sebesar 25 basis poin menjadi 5,50 persen pada 9 Juni 2026 kembali memunculkan pertanyaan yang seharusnya menjadi perhatian publik: apakah kenaikan suku bunga benar-benar mampu menyelamatkan Rupiah, atau justru menjadi sinyal bahwa fondasi ekonomi nasional masih rentan terhadap guncangan global?
Di tengah memanasnya konflik Timur Tengah yang memicu ketidakpastian geopolitik dan gejolak pasar keuangan internasional, tekanan terhadap mata uang negara-negara berkembang kembali meningkat. Rupiah pun tidak luput dari tekanan tersebut. Dalam situasi seperti ini, bank sentral biasanya mengambil langkah yang dianggap paling cepat dan efektif, yakni menaikkan suku bunga.
Dari sudut pandang teori ekonomi moneter, kebijakan ini memang masuk akal. Suku bunga yang lebih tinggi akan meningkatkan daya tarik aset keuangan domestik bagi investor. Arus modal asing diharapkan tetap bertahan, bahkan masuk lebih banyak ke Indonesia. Dengan demikian, permintaan terhadap Rupiah meningkat dan tekanan pelemahan nilai tukar dapat diredam.
Namun pertanyaan mendasarnya bukanlah apakah kebijakan ini dapat menahan pelemahan Rupiah dalam jangka pendek. Pertanyaan yang lebih penting adalah mengapa setiap kali terjadi gejolak global, Rupiah selalu berada di garis depan tekanan pasar?
Fenomena ini menunjukkan bahwa persoalan sesungguhnya tidak terletak pada tingkat suku bunga semata, melainkan pada struktur ekonomi yang masih memiliki berbagai kerentanan mendasar. Selama Indonesia masih bergantung pada impor energi, impor bahan baku industri, serta arus modal jangka pendek dari luar negeri, maka stabilitas Rupiah akan selalu mudah terguncang oleh sentimen global.
Dalam konteks ini, kenaikan suku bunga lebih menyerupai langkah pertahanan darurat daripada solusi jangka panjang. Ia mampu meredakan tekanan sesaat, tetapi belum tentu menyelesaikan akar masalahnya.
Ibarat seorang pasien yang mengalami demam tinggi, menaikkan suku bunga adalah obat penurun panas. Suhu tubuh mungkin turun untuk sementara, tetapi jika sumber infeksi tidak diobati, penyakitnya akan tetap ada dan berpotensi kambuh lebih parah.
Ironisnya, kebijakan suku bunga tinggi juga memiliki efek samping yang tidak bisa diabaikan. Dunia usaha harus menghadapi biaya pinjaman yang lebih mahal. Ekspansi industri cenderung tertunda. Pelaku usaha mikro, kecil, dan menengah (UMKM) semakin sulit mengakses pembiayaan. Konsumsi rumah tangga melambat. Pada akhirnya, sektor riil yang menjadi penggerak utama pertumbuhan ekonomi justru menghadapi tekanan tambahan.
Di sinilah paradoks kebijakan moneter terlihat dengan jelas.
Untuk mempertahankan nilai tukar Rupiah, suku bunga dinaikkan. Namun kenaikan suku bunga dapat memperlambat aktivitas ekonomi yang justru menjadi sumber utama kekuatan fundamental Rupiah dalam jangka panjang. Dengan kata lain, stabilitas kurs yang diperoleh hari ini berpotensi dibayar dengan perlambatan pertumbuhan ekonomi di masa mendatang.
Karena itu, keberhasilan kebijakan BI tidak boleh hanya diukur dari pergerakan nilai tukar dalam hitungan hari atau minggu. Ukuran yang lebih penting adalah apakah kebijakan tersebut mampu menciptakan stabilitas yang berkelanjutan tanpa mengorbankan produktivitas ekonomi nasional.
Indonesia membutuhkan strategi yang lebih komprehensif daripada sekadar mengandalkan instrumen suku bunga. Hilirisasi industri harus dipercepat agar ekspor memiliki nilai tambah yang lebih tinggi. Ketergantungan terhadap impor energi harus dikurangi melalui penguatan ketahanan energi nasional. Penggunaan mata uang lokal dalam perdagangan internasional perlu diperluas. Investasi produktif harus terus didorong agar sektor riil menjadi semakin kuat dan kompetitif.
Rupiah tidak akan menjadi kuat hanya karena didukung suku bunga tinggi. Rupiah akan menjadi kuat ketika ditopang oleh ekonomi yang produktif, industri yang berdaya saing, serta kemampuan bangsa dalam menciptakan nilai tambah bagi dirinya sendiri.
Konflik Timur Tengah mungkin menjadi pemicu tekanan saat ini. Namun akar persoalan sesungguhnya berada di dalam negeri: seberapa tangguh struktur ekonomi Indonesia menghadapi perubahan dan ketidakpastian global yang semakin kompleks.
Kenaikan BI-Rate menjadi 5,50 persen mungkin berhasil menahan pelemahan Rupiah untuk sementara waktu. Namun jika waktu yang diperoleh itu tidak dimanfaatkan untuk memperkuat fondasi ekonomi nasional, maka kebijakan tersebut hanya akan menjadi cara membeli waktu.
Dan sejarah menunjukkan, waktu yang dibeli tanpa pembenahan struktural pada akhirnya akan habis juga.
Pertanyaannya, ketika waktu itu habis, apakah ekonomi Indonesia sudah cukup kuat untuk berdiri di atas kakinya sendiri?
Ataukah kita akan kembali mengulangi resep yang sama, menghadapi masalah yang sama, dengan hasil yang juga tidak jauh berbeda?
The TwinsPrime Group – Economics and Social Studies
“Berpikir Kritis, Bertindak Nyata, Membangun Indonesia”
Penulis: Ruli Alqodri Mustafa, kolumnis, pemerhati sosial dan ekonomi, founder The TwinsPrime Economics Studies – Cilegon, Banten